Риски
Прибыль есть, денег не хватает: как посчитать кассовый разрыв по контракту
Материал TenderFocus
Опубликовано: · Обновлено:
Положительная разница между ценой контракта и расходами ещё не означает, что его получится исполнить. Поставщику может понадобиться оплатить товар, доставку и работу команды раньше, чем поступят деньги заказчика. Проверять нужно одновременно два расчёта: результат исполнения и остаток денег на каждую дату.
Почему одной сметы недостаточно
Смета отвечает на вопрос, сколько останется после расходов. Календарь платежей показывает, хватит ли денег до поступления выручки. Закупка может выглядеть выгодной в смете и оказаться невыполнимой по календарю.
Начните с суммы, которую компания действительно может направить на этот контракт. Остаток на банковском счёте не всегда равен свободным деньгам: часть уже нужна на зарплату, налоги, аренду или другие обязательства. Не включайте в доступное финансирование неподтверждённый кредит, ожидаемую победу в другом тендере или возврат обеспечения без проверенного срока.
Учебный пример: где возникает нехватка
Все суммы и даты ниже придуманы для объяснения метода. Это не реальная закупка и не нормативные сроки исполнения или оплаты. Суммы приведены в тысячах рублей; для простоты налоги, обеспечение, проценты и прочие расходы пока вынесены за пределы модели.
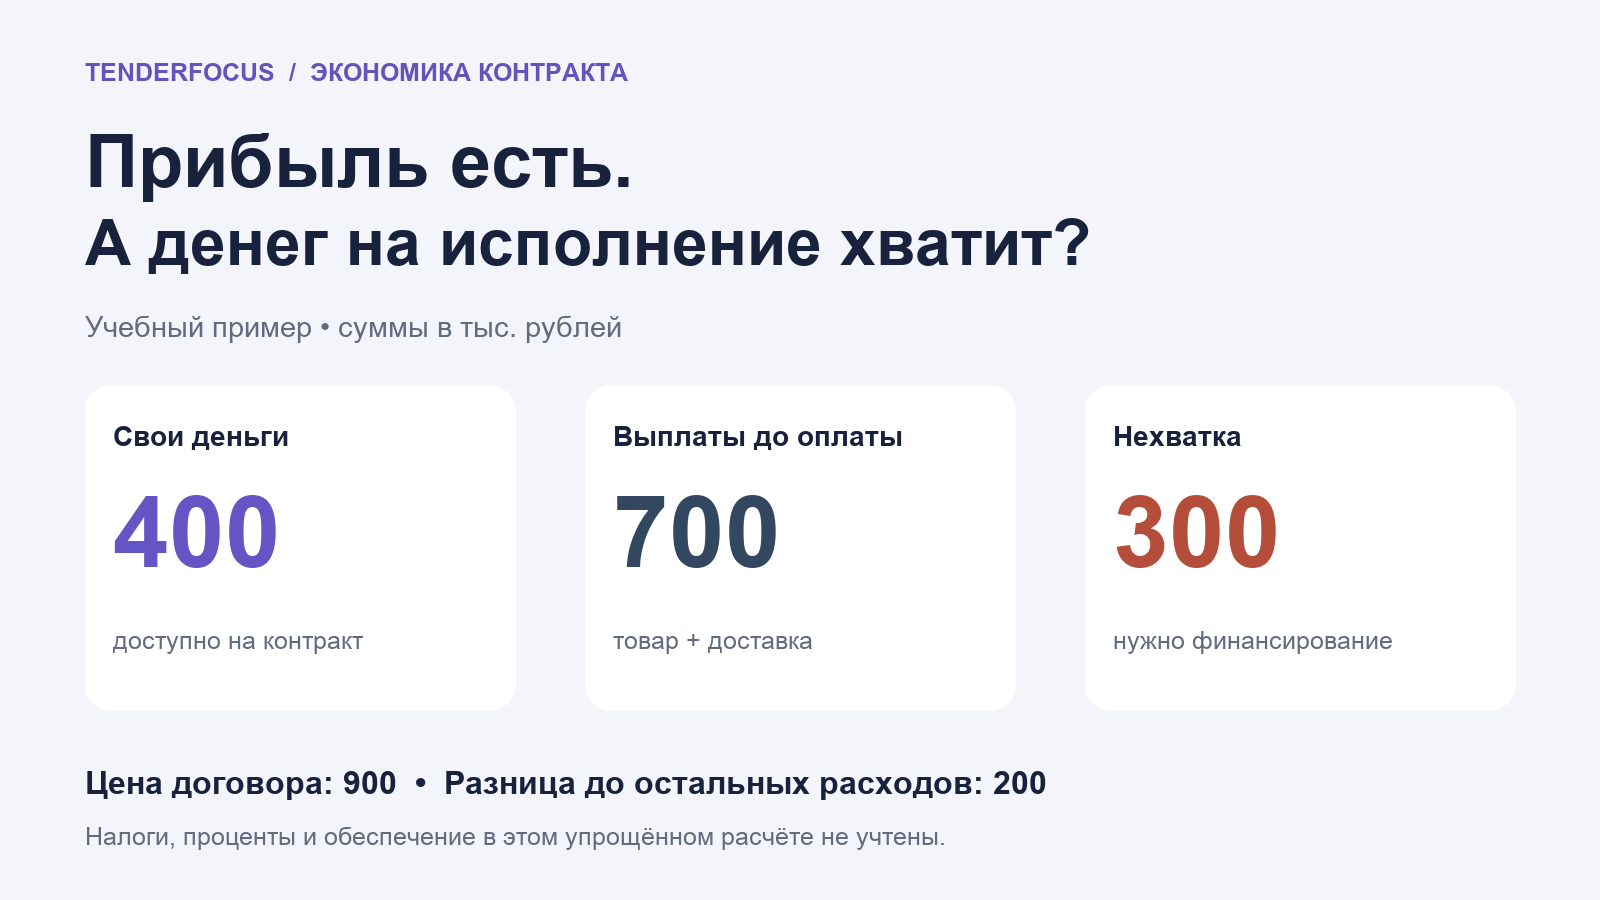
Компания выделяет на исполнение 400 тысяч рублей собственных средств. Цена договора — 900 тысяч. Товар стоит 650 тысяч, доставка — 50 тысяч. Разница между ценой и этими двумя расходами составляет 200 тысяч рублей. Называть её чистой прибылью нельзя: полный состав затрат ещё не рассчитан.
В день 1 нужно перечислить поставщику предоплату 300 тысяч рублей. Из 400 тысяч остаётся 100 тысяч. В день 10 нужно заплатить оставшиеся 350 тысяч за товар и 50 тысяч за доставку. До получения оплаты суммарные выплаты достигнут 700 тысяч рублей, а собственных средств всего 400 тысяч. Нехватка составляет 300 тысяч рублей.
В условный день 25 заказчик перечисляет 900 тысяч. В модели без привлечённого финансирования расчётный остаток изменяется так: 400 → 100 → −300 → 600 тысяч рублей. Отрицательное значение — индикатор недостающего финансирования, а не разрешённый банковский овердрафт. Без дополнительных денег или изменения графика выплат обязательство в день 10 исполнить не получится.
Если компания привлечёт ровно 300 тысяч до второй выплаты, остаток после неё будет нулевым. После поступления 900 тысяч и возврата основной суммы финансирования останется 600 тысяч. Из них 400 тысяч — первоначальные собственные средства, 200 тысяч — разница до остальных расходов. Проценты и комиссии уменьшат этот результат.
Как собрать свой календарь
Для каждой операции укажите дату или событие, сумму, поступление либо выплату, документ-основание и степень подтверждения. Например: предоплата поставщику — по коммерческому предложению с действующим сроком; доставка — по расчёту перевозчика; оплата заказчика — по условиям проекта контракта и применимым правилам.
Расчётный остаток на дату равен доступным собственным средствам плюс накопленные поступления минус накопленные выплаты. Потребность в дополнительном финансировании — наибольшая нехватка в этом календаре. Если поступление и выплата запланированы на один день, отдельно проверьте порядок: деньги могут поступить после времени, когда их уже нужно перечислить.
Не ограничивайтесь товаром. Добавьте зарплату исполнителей, логистику, разгрузку, монтаж, страхование, комиссии и применимые налоги с их реальными датами. НДС и налог на прибыль либо налог по специальному режиму нельзя считать одной универсальной надбавкой: расчёт зависит от компании и операции. Согласуйте налоговую часть с бухгалтером.
Обеспечение и заёмные деньги: не смешивайте расходы с движением средств
Денежное обеспечение, если оно требуется и выбран такой способ, уменьшает доступный остаток до возврата. Само внесение и возврат нельзя автоматически записывать как окончательный расход и доход. Важны сумма, условия возврата и момент, когда деньги снова станут доступны.
При независимой гарантии отдельно проверьте плату за её выдачу и условия банка, включая возможное денежное покрытие. Гарантия не означает, что исполнение не потребует собственных средств. Проценты и комиссии по финансированию входят в затраты; получение и возврат основной суммы кредита нужно отражать отдельно, чтобы не завысить доход или расход.
Где проверить сроки по 44-ФЗ и 223-ФЗ
Не подставляйте в календарь дату отгрузки как автоматическую дату начала отсчёта оплаты. Сначала прочитайте условия приёмки, оформления документов и расчётов. Исполнение, приёмка и поступление денег — разные события.
Для контрактов по 44-ФЗ отправная точка правовой проверки — статья 34, в том числе части 13 и 13.1, а также правила приёмки статьи 94. Для договоров по 223-ФЗ — части 5.3 и 5.4 статьи 3, положение о закупке, условия конкретной процедуры и применимые специальные нормы. Нельзя переносить условия одного режима на другой или считать условие договора законным только потому, что оно включено в текст.
Эта статья не устанавливает единый срок оплаты для всех закупок. Перед участием проверьте действующую редакцию норм и исключения именно для вашей процедуры. Неясный порядок приёмки или противоречие в сроках нужно выяснить до окончательного расчёта.
Проверьте, что произойдёт при задержке
Рассчитайте второй сценарий: поступление денег позже на выбранный для проверки интервал. Это стресс-сценарий, а не прогноз нарушения заказчиком договора. Отдельно проверьте рост цены поставщика, повторную доставку или затраты на устранение замечаний.
В учебном примере задержка поступления без новых выплат не увеличит саму нехватку в 300 тысяч рублей, но продлит срок финансирования. Если за это время появятся дополнительные выплаты, вырастет и максимальная нехватка. Поэтому для решения нужны обе величины: сколько денег требуется и на какой срок.
Перед подачей заявки зафиксируйте минимально приемлемую цену с полным составом затрат, максимальную потребность в деньгах, подтверждённый источник финансирования и предел допустимой задержки. Если календарь держится на неподтверждённом поступлении, это открытый риск, а не готовое решение об участии.
TenderFocus помогает разбирать условия документации и основания выводов. Финансовый календарь следует строить на проверенных условиях конкретной закупки и реальных возможностях компании.
Правовые источники проверены 27 октября 2026 года.
Источники и материалы
Проверяйте редакцию нормативных актов и условия конкретной процедуры. Учебные примеры не являются заключением по реальной закупке.
Читайте также
- Как проверить тендерную документацию перед участием
- Что входит в результат анализа закупки и как проверить его основания
- Какие риски искать в проекте контракта
- Что делать, если в документации закупки не хватает данных
- Участвовать в закупке или отказаться: учебный разбор для поставщика
- Почему отклоняют заявки по 44-ФЗ и 223-ФЗ: что проверить до подачи
- Национальный режим по ПП №1875: что проверить поставщику до заявки